六、代币经济学:供应、解锁与价值捕获
六、代币经济学:供应、解锁与价值捕获
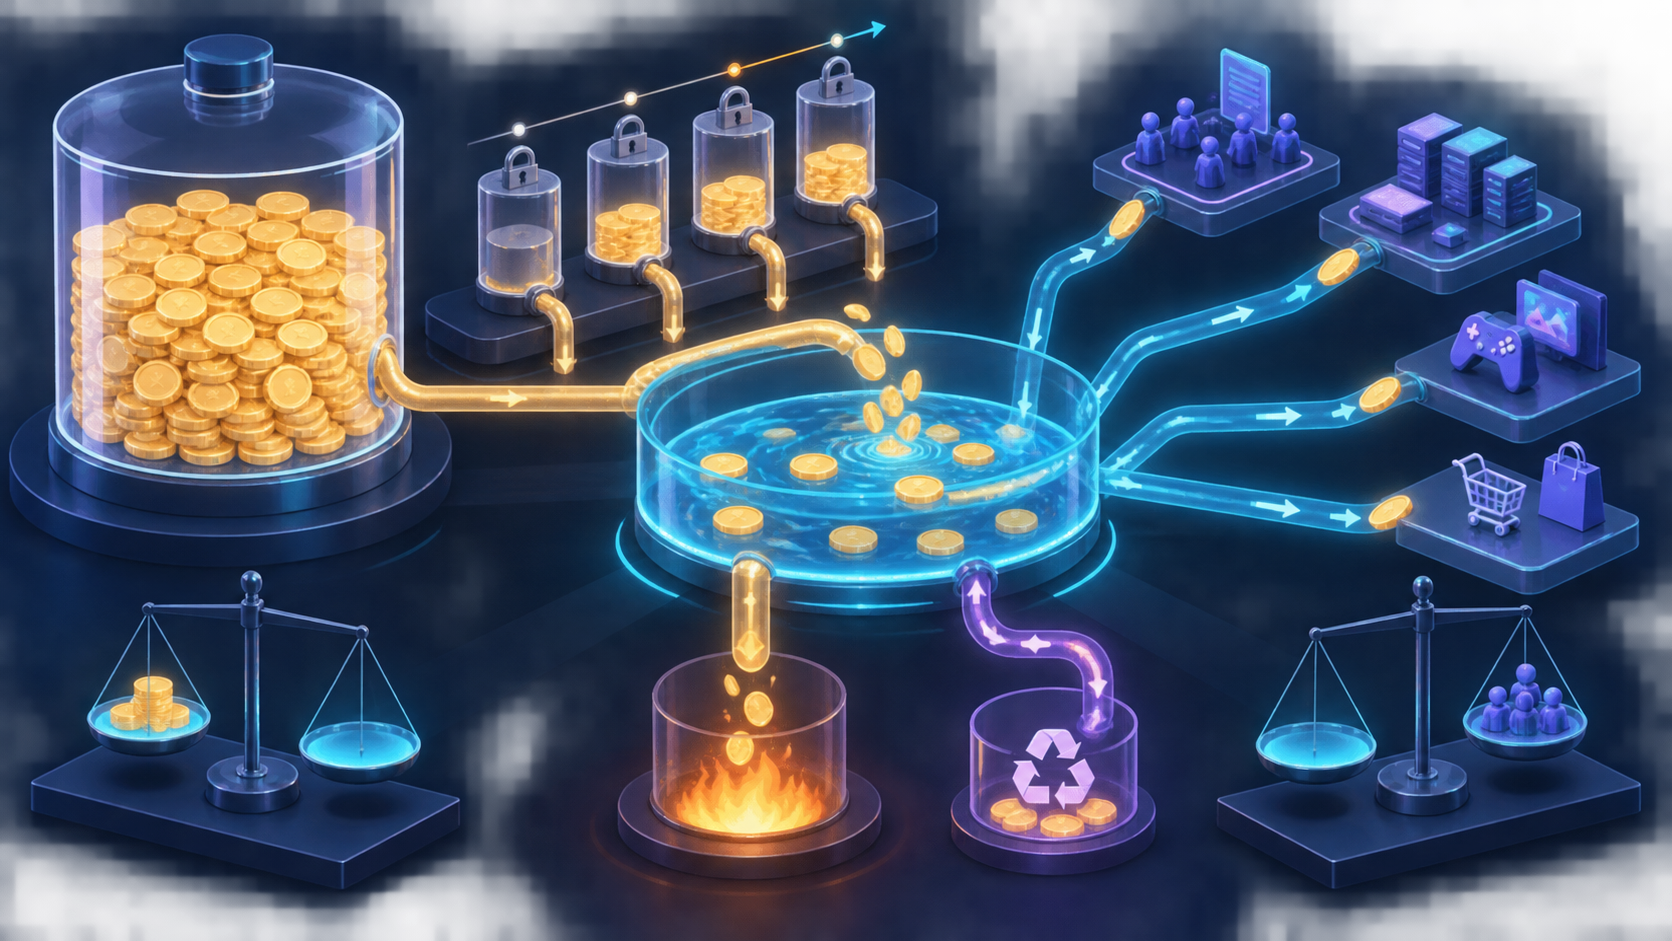
一个项目有真实用户,不代表它的代币一定有价值;一个代币供应稀缺,也不代表市场一定产生需求。代币经济学研究的是供应如何产生、分配给谁、怎样进入流通,以及持有代币能获得什么权利或用途。
本文用于建立研究框架,不构成任何投资建议。
1. Coin 与 Token 的区别
Coin 通常是某条区块链的原生资产,例如 BTC 和 ETH,用于支付网络费用、奖励维护者或保障共识。
Token 通常由智能合约发行,依赖已有公链运行,例如以太坊上的 ERC-20 代币。它可以表示治理权、协议权益、稳定价值、游戏资源或现实资产凭证。
这种划分不是价值高低判断。关键问题是:代币在系统中是否真正必要,以及持有者具体拥有什么权利。
2. 先分清四种供应量
| 指标 | 含义 |
|---|---|
| 最大供应量 | 协议允许最终存在的理论上限;部分代币没有上限 |
| 总供应量 | 已发行且尚未被永久销毁的数量 |
| 流通供应量 | 当前被市场视为可自由交易的数量 |
| 锁定供应量 | 已发行但受归属期、合约或治理限制的数量 |
不同数据平台对“流通”的认定可能不同。研究时应同时查看项目披露、链上合约与第三方数据,而不是只看一个数字。
3. 市值与 FDV
流通市值 = 当前价格 × 流通供应量

FDV = 当前价格 × 总供应量或最大供应量
案例:某代币价格为 1 美元,流通 1 亿枚,总供应 10 亿枚:
- 流通市值为 1 亿美元。
- FDV 为 10 亿美元。
- 当前只有约 10% 供应进入流通。
这并不代表未来市值一定达到 10 亿美元,因为新增供应可能压低价格。FDV 更适合用来观察潜在稀释规模,而不是预测未来价值。
Coinbase 对 FDV 的说明也强调,它是假设全部代币进入流通后的估值尺度。参考:FDV 基础说明
4. 高 FDV、低流通为何值得警惕
低流通可以让较少资金推动价格,同时制造很高的账面 FDV。未来团队、投资人和生态奖励持续解锁时,市场需要新增需求承接卖压。
但不能简单认为所有低流通项目都会下跌,还要结合:
- 解锁速度是否平缓。
- 获得代币的人是否有长期参与动力。
- 协议用户和收入是否增长。
- 市场流动性能否承接供应。
- 解锁信息是否透明且可验证。
5. 代币分配决定利益关系
常见分配对象包括:
- 团队与核心贡献者。
- 早期投资机构。
- 社区空投与用户奖励。
- 生态基金和合作伙伴。
- 金库与未来治理预算。
- 验证者、矿工或流动性提供者。
研究时不要只问“社区占比是多少”,还要问:谁控制社区金库、发放条件是什么、未使用部分能否被团队改变用途。
6. 解锁不是一个日期,而是一条曲线
常见解锁方式包括:
- 一次性解锁:到期后全部释放,短期冲击可能较集中。
- 线性释放:每天或每月释放固定比例。
- 悬崖期加线性释放:前期完全锁定,到期后开始逐步释放。
- 里程碑释放:根据产品、治理或绩效条件释放。
- 排放奖励:按区块或时间持续奖励网络参与者。
应把未来 3 个月、1 年和完整周期的新增供应分别估算,并标记接收者的成本和潜在行为。
7. 通胀、销毁与质押
通胀
新增代币可以支付网络安全、吸引流动性和激励用户,但如果奖励只吸引短期资金,新增供应可能超过真实需求。
销毁
销毁会减少供应,却不自动创造价值。需要判断销毁来源是协议真实使用,还是项目方人为回购,能否长期持续。
质押
质押收益可能来自三类来源:网络新增发行、用户支付的费用,以及协议补贴。若收益主要来自增发,名义数量增加不代表持有者购买力同步提升。
真正需要观察的是实际收益:
实际收益 ≈ 质押收益率 − 供应通胀率 − 价格与操作风险8. 价值捕获比用途口号更重要
代币“可以治理”并不等于能捕获协议价值。研究时应追踪价值从用户流向哪里:
常见价值来源包括:
- 必须使用代币支付网络资源。
- 质押代币才能提供服务并获得费用。
- 代币赋予治理、抵押或访问权限。
- 协议费用按明确规则进入金库、回购或分配。
如果产品增长与代币需求之间没有清晰联系,项目成功也未必能让代币持有者受益。
9. 用案例理解稀释
假设项目初始流通 1 亿枚,每月释放 1,000 万枚。若价格保持不变,每个月市场需要额外资金承接新增供应。
一年后流通量变为 2.2 亿枚。即使项目市值增长一倍,每枚代币价格也未必上涨,因为流通供应增长了 120%。
因此,“项目市值会上升”和“代币价格会上升”是两个不同命题。
10. 一套可执行的研究清单
供应
- 最大、总量和流通量分别是多少?
- 是否能够增发,谁有权限修改规则?
- 未来一年流通量会增加多少?
分配
- 团队与机构占比和成本是多少?
- 社区、生态和金库由谁控制?
- 代币是否过度集中于少数地址?
解锁
- 下一次重大解锁在什么时候?
- 是一次性还是线性释放?
- 接收者是否已经获得较大账面收益?
需求与价值
- 谁必须购买或持有代币,为什么?
- 使用产品是否一定产生代币需求?
- 费用最终流向哪里?
- 没有代币,产品是否仍能正常运行?
风险
- 合约是否允许冻结、增发或修改余额?
- 流动性是否集中在少数交易池或平台?
- 治理是否能快速改变供应和费用规则?
11. 常见误区
- 单价低就是便宜:单价必须结合供应量和估值判断。
- 销毁必然上涨:没有需求时,减少供应也不能保证价格。
- 高 APY 就是高收益:奖励可能主要来自代币通胀。
- 全部解锁就没有卖压:持有人行为和流动性同样重要。
- 有治理权就有现金流:投票权与经济收益是两种权利。
- 项目好等于代币好:产品价值必须通过机制传递给代币。
本文小结
- 代币经济学研究供应、分配、解锁、需求和价值捕获的完整系统。
- 市值衡量当前流通部分,FDV 用于观察全部供应下的潜在估值和稀释。
- 高 FDV、低流通不是自动判死刑,但必须重点研究解锁和承接能力。
- 质押、销毁和治理只是机制名称,需要追踪真实资金和价值流向。
- 好项目不一定对应好代币,代币必须拥有明确、可持续且难以替代的需求。